Wird diese Nachricht nicht richtig dargestellt, klicken Sie bitte hier.

NEWSLETTER 2/2026:
Rekord bei Startup-Gründungen in Deutschland im Jahr 2025

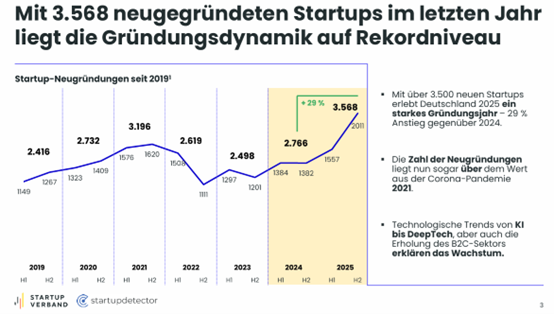
Im letzten Jahr wurden in Deutschland ca. 3.600 neue Start-ups gegründet. Das sind um die 25% mehr als in Jahr 2024 und damit ein Gründungsrekord. Daneben ist auch die Anzahl der Insolvenzen von Start-ups 2025 auf 306 zurückgegangen, nach 344 im Vorjahr. Das sind positive Zeichen einer starken Innovationskultur und Zuversicht auf zukünftige Geschäftschancen in Deutschland in einem herausfordernden Umfeld. Auch die Finanzierung von Start-ups hat sich nach den schwächelnden Jahren 2022/23 wieder in 2025 deutlich auf 8,4 Mrd. Euro erhöht (+18,3%). Den großen Mittelbedarf für die Jungfirmen in der Skalierungsphase decken aber zu 75% ausländische Wagniskapitalgeber. Mit neuen Finanzierungsrunden erreichten in 2025 immerhin 5 deutsche Start-Ups den ‚Einhorn‘-Status, das ist eine Marktbewertung von über einer Milliarde Euro bzw. USD. Nach den USA und UK sitzen damit jetzt die meisten Einhörner der EU in Deutschland!

Ja nach Quelle (Deutscher Startup Verband, startup-detector) sind im letzten Jahr zwischen 3.568 und 3.602 Start-ups neu gegründet worden. Hierzu werden von den ca. 130.00 Neugründungen von Unternehmen mit ‚größerer wirtschaftlicher Bedeutung‘ in 2025 (offizielle Zahl des Statistischen Bundesamts für 1.-3.Q 2025: 99.300) nur diejenigen 3 Prozent gezählt, die ein signifikantes Wachstums- und Skalierungspotenzial aufweisen und deren Produkte/Dienstleistungen oder Geschäftsmodell/ Technologie (hoch-)innovativ sind. Für bestehende Start-Ups gilt daneben eine Grenze von 10 Jahren beim Unter-nehmensalter. Gemäß startupdetector gibt es demnach Ende 2025 aktive 22.381 Start-ups in Deutschland. Das sind 0,6% aller eingetragenen 3,5 Millionen deutschen Unternehmen.

Im Vergleich zum Vorjahr ist die Zahl der Startup-Gründungen damit in 2025 um 24,1% (startupdetector) bzw. 29,0% (Startup Verband) gestiegen. Die Anzahl der Neugründungen liegen damit auch über dem bisherigen Top mit 3.196 bzw. 3.606 neuen Start-ups im Jahr 2021, was damals auch auf die Corona-bedingt schlechteren Beschäftigungschancen für Berufseinsteiger zurückzu-führen war. Bei der Branchenausrichtung der neuen Start-ups in 2025 verzeichnete der Software-Sektor mit Abstand den größten absoluten Anstieg mit 853 Neugründungen (+38% zu 2024). Auf Platz 2 der Neugründungen liegt die Medizin mit einem Zuwachs von 46%.

Das hat auch mit der Künstlichen Intelligenz als zentralen Treiber der Gründungsdynamik zu tun: Der Anteil von Start-ups mit KI-Bezug beträgt mittlerweile 27% aller Neugrün-dungen. In der Medizin zeigt sich das Potenzial von KI etwa bei der Auswertung radiologischer Bilder und Hautverände-rungen, der Früherkennung von Krankheiten oder der automatisierten Dokumentation in Kliniken und Praxen. Ein weiterer Branchenschwerpunkt ist der Food-Sektor mit 295 neuen Start-ups, in 2025, einem Zuwachs von 80% zum Vorjahr.

Das besondere an der deutschen Startup-Szene ist auch, dass diese eine breitere regionale Verteilung über ver-schiedene Zentren aufweist. Obwohl sich Bayern mit v.a. München mit 785 Neugründungen in 2025 an die Spitze gesetzt hat folgen NRW mit 658, Berlin mit 619 und BaWü mit 428 neuen Start-ups. Bezogen auf die Einwohnerzahl schneiden - neben den Stadtstaaten Berlin und Hamburg - große Städte wie Düsseldorf und Köln gut ab. Aber auch viele forschungsnahe Standorte wie Aachen, Potsdam, Heidelberg, Darmstadt oder Karlsruhe.

Bezüglich der Insolvenzen von Start-ups ist 2025 sogar ein Rückgang auf 306 zu verzeichnen (-11% zu, Vorjahr). Dies steht im Gegensatz zu den gesamtwirtschaftlich stark stei-genden Insolvenzzahlen von 17.604 Pleiten von Personen- und Kapitalgesellschaften in 2025 (+23,6% zum Vorjahr), dem höchsten Stand seit 2005 (Institut für Wirtschaftsfor-schung Halle, 08.01.2026). In Summe gaben in 2025 ins-gesamt 1.443 Start-Ups wegen Insolvenz oder Liquidation auf, das sind 6,5% aller hiesigen Start-ups. Die Aufgabe-quote bei allen eingetragenen Unternehmen in Deutschland betrug dagegen 12,9% in 2025.

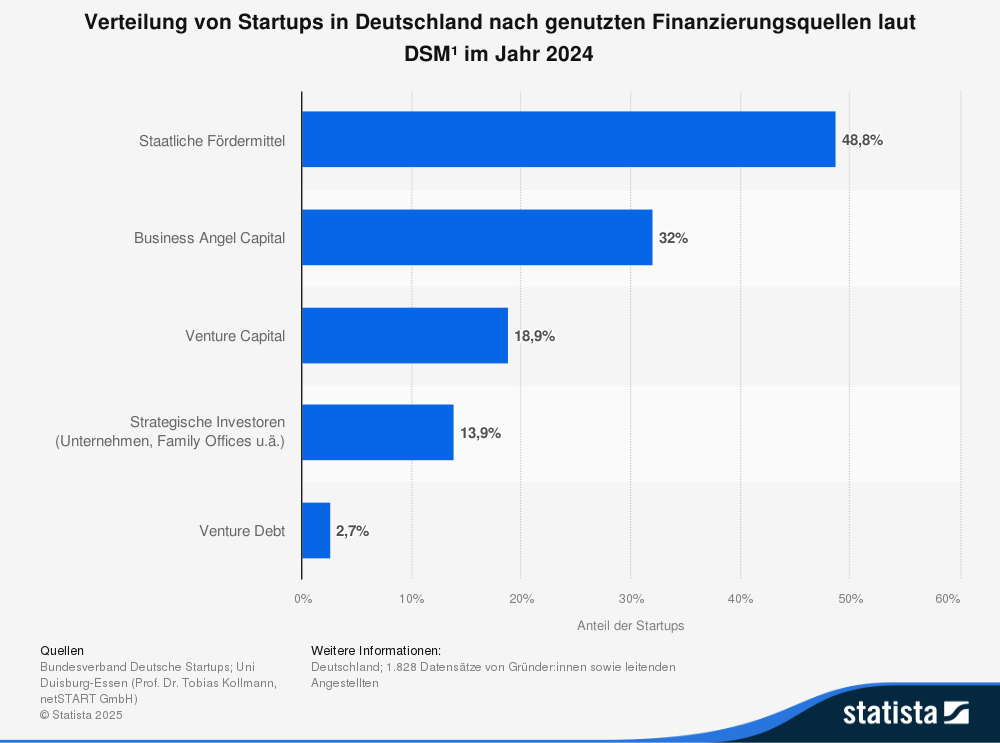
Bei der Finanzierung von (Startup-)Neugründungen ist zu-nächst zu bemerken, dass herkömmliche Unternehmens-finanzierungen z.B. über Banken kaum möglich sind (Risikoeinschätzung schwierig, keine Umsatz-/Geschäfts-zahlen über mehrere Jahre, häufig nur kleinere Beträge). Hier bleibt in der Frühphase zunächst nur der Rückgriff auf eigene Mittel, auf Family&Friends bzw. die Eigenkapital-finanzierung durch Business-Angels und v.a. staatliche Förderprogramme. Der Bund und die Länder bieten hier über verschiedene Programme Zuschüsse und Bürgschaf-ten (z.B. EXIST-Gründungsstipendium, INVEST-Zuschuss für Wagniskapital, High-Tech-Gründerfonds,…), auf EU-Ebene z.B. auch der EIC-Accelerator. Daneben haben Institute wie die KfW (z.B. ERP-Gründerkredit) oder der Europäische Investmentfonds EIF zahlreiche Förderpro-gramme aufgelegt. Hier hat der Bund gerade zusammen 

dem EIF zusätzliche 1,6 Mrd. unter der neuen Pro-grammlinie „EIF German Equity“ zur EK-Finanzierung technologiegetriebener Startups und Scale-Ups in Deutschland bereitgestellt.

Problemtisch wird es aber mit der Finanzierung in Deutsch-land vor allem dann, wenn das Start-up stark wächst und einen größeren Mittelbedarf für die Skalierung benötigt. Diese Second Stage-Expansionsphase wird evtl. neben Crowdfunding vor allem über privates Venture Capital-Kapital (VC) gefundet. Diese Risikokapital- und später auch Private Equity-Fonds beteiligen sich i.d.R. mit mehreren 100 T€ bis zu mehreren Millionen an den Unternehmen und wollen daher nach einem gewissen Zeitraum von etwa 3-10 Jahren mit möglichst ordentlichem Profit wieder aussteigen. Wagniskapital ist aber häufig v.a. im angelsächsischen Ausland in weitaus größerem Umfang vorhanden. So
mit 

halten gemäß einer Umfrage von bitkom vom Juli 2025 das in Deutschland verfügbare VC-Kapital nur 23% der jungen Firmen für ausreichend und jedes vierte Unternehmen überlege für spätere Finanzierungsrunden ganz ins Ausland zu gehen.    

Dieses Problem ist von der Regierung und den Beteiligten erkannt (z.B. Start der WIN-Initiative 09/2024 mit einem an-gepeilten Volumen von 12 Mrd. Euro) und hat auch etwas mit der generellen Risikoscheu der Deutschen (Investoren) und dem immer noch vorherrschenden Makel zu tun, wenn eine Unternehmensgründung scheitert. Generell war in den letzten 1-2 Jahren eine globale Zurückhaltung bei der Risikokapital-Finanzierung zu beobachten. Die Kapital-geber zollen der unsicheren wirtschaftlichen Lage Rech-nung und achten verstärkt auf die Profitabilität von Ge-schäftsmodellen. Während die Anzahl von Finanzierungs-runden in der Wachstumsphase von deutschen Start-ups in 2025 weiter zurückgegangen ist, hat sich aber die durch-schnittliche Größe der Fundings erhöht.

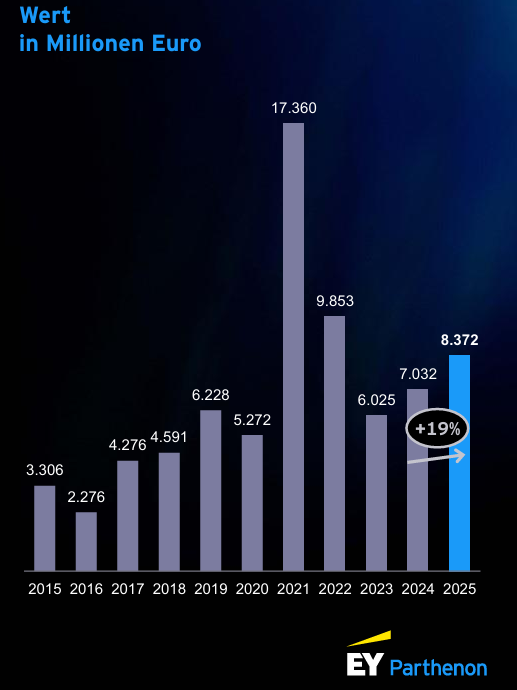
Im Jahr 2025 erhielten deutsche Start-ups nach dem neuesten Barometer von EY vom 19.01.2026 knapp 8,4 Mrd. Risikokapital von Investoren, 1,3 Mrd. mehr als in 2024. Der Marktanteil der größeren Scale-up-Finanzierun-gen legte dabei nach der Konsolidierung der Jahre 2022 und 2023 erstmals wieder deutlich zu. Die größten Investi-tionssummen in den vergangenen zwölf Monaten gingen

an Tech-Jungunternehmen. So konnte Helsing (KI im Rüstungssektor) mit 600 Mio. Euro die größte Finanzie-rungssumme erzielen, 150 Mio. mehr als 2024. Dahinter folgen Green Flexibility (400 Mio Euro, Energy), Tubulis (344 Mio., BioTech) und Black Forest Labs (257 Mio., KI-Bildgenerierung). Laut KfW-Dashboard wurden insgesamt in den deutschen VC-Markt 49,6 Mrd. Euro zwischen 2020 und 2024 investiert, davon etwa 37 Mrd. Euro von ausländischen Wagniskapitalgebern.

Zum Abschluss noch ein Blick auf weitere Namen und die in der Presse gerne aufgenommene Story der sogenannten Einhörner (Unicorns). Als diese bezeichnet man Start-ups, die im Zuge von späteren Finanzierungsrunden eine Bewertung von über 1 Milliarde Euro (oder USD) erreichen. Dieser Bewertung wurde im letzten Jahr in Deutschland gleich von 5 Start-ups erzielt (in 2024 gab es mit dem Fitnessspezialisten Egym nur einen Fall): die KI-Firmen Parloa, n8n und Black Forest Labs sowie der Drohnenhersteller Quantum Systems und die Quantenfirma IQM. Und im noch neuen Jahr 2026 gab es bereits ein weiteres Einhorn, die KI-Softwarefirma Osapiens aus Mannheim.

In Deutschland gibt es laut Traxcn aktuell 47+1 (Osapiens) Unicorns, angefangen mit schon reiferen Firmen wie Zalando, Delivery Hero, HelloFresh bzw. bekannteren Start-ups wie CureVac (mRNA-Medikamente), Auto1 (Gebraucht-

wagen), Celonis (Geschäftsprozessoptimierung mit KI), AboutYou (junge Mode), N26 (Bank), GetYourGuide (Rei-sen), Flixbus (Mobilität), Personio (Human Ressources), Trade Republic (Broker), TIER (eScooter), Flink (Essens-dienst), DeepL (Übersetzungen), Enpal (Sonnenenergie) etc.. In Deutschland haben demnach nach dem uneinhol-baren Spitzenreiter USA (1.117 Einhörner) und in Europa UK mit 97 Einhörner (z.B. Skyscanner, Wise, Revolut, SumUp) die meisten Unicorns in der EU ihren Sitz, noch vor Frankreich mit 32 (europ. KI-Champion Mistral), das mit Deutschland in 2025 die Plätze getauscht hat. Die Nieder-lande hat noch 15 (z.B. Picnic, bunq, Adyen) die Schweiz 14 - Japan dagegen nur 11, Spanien 7 und Italien 4.

Insgesamt muss uns bei dem Blick auf die bereits sehr erfolgreichen deutschen Start-ups nicht Bange sein. Aus-sichtsreiche Kandidaten für die Zukunft sind das Raum-fahrtunternehmen Isar Aerospace, das Kernfusions-Startup Marvel Fusion und Black Semiconductor, Hersteller innova-tiver Halbleiter. Insbesondere in den Bereichen Deep Tech, Digitales/KI, Gesundheit und Nachhaltigkeit hat Deutsch-land gute Chancen. Laut der aktuellen Top 50-Liste der europäischen Tech-Startups mit dem größten Wachstums-potenzial kommen mit 26% die meisten aus Deutschland, vor Frankreich, der Schweiz und UK. Daneben hat Deutschland auch besonderes Anwendungswissen und eine große Datenbasis in der Produktionstechnologie, was zum Trainieren entsprechender KI-Assistenten unverzicht-bar ist (Industrie 4.0, digitale Zwillinge und Robotik). An sich alles gute Aussichten, wenn die Ergebnisse der Forschung und die Ideen der Start-Ups auch in Markterfolge von schnell skalierenden Unternehmen mit ausreichend Zugang zu Risikokapital umgesetzt werden.

EY Startup-Barometer Deutschland 2026:
Startup-Finanzierungen 2015 bis 2025
In aller Kürze:

- Als Start-ups werden Jungfirmen mit einem Bestehen von unter 10 Jahren bezeichnet, die ein signifikantes Wachs-tums-/Skalierungspotenzial mit innovativen Angeboten, Technologien und Geschäftsmodellen aufweisen. Ende 2025 gab es 22.381 aktive Start-Ups in Deutschland (0,6% aller eingetragenen deutschen Unternehmen). Je nach Quelle wurden im vergangenen Jahr zwischen 3.568 und 3.602 neue Start-ups gegründet, was 3 Prozent aller Neugründun-gen von Unternehmen mit ‚größerer wirtschaftlicher Bedeutung‘ ausmacht. Die Startup-Neugründungen haben damit um die 25% zu 2024 zugelegt und damit den (coronabedingten) bisherigen Rekord aus dem Jahr 2021 übertroffen.

- Bei der Branchenausrichtung der neuen Start-ups in 2025 verzeichnete der Software-Sektor mit Abstand den größten absoluten Anstieg mit 853 Neugründungen (+38% zu 2024). Auf Platz 2 der Neugründungen liegt die Medizin mit einem Zuwachs von 46%. Das hat auch mit der Künstlichen Intelligenz als zentralen Treiber der Gründungs-dynamik zu tun: Der Anteil von Start-ups mit KI-Bezug beträgt mittlerweile 27% aller Neugründungen. Ein weiterer Branchenschwerpunkt ist der Food-Sektor mit 295 neuen Start-ups, in 2025, einem Zuwachs von 80% zum Vorjahr. Das besondere an der deutschen Startup-Szene ist daneben, dass diese eine breite regionale Verteilung über verschiedene insb. forschungsstarke Zentren aufweist (Bayern/München, Berlin/Potsdam, Düsseldorf/Aachen/Köln, Heidelberg/Darmstadt/Karslruhe).

- Bei der Finanzierung von (Startup-)Neugründungen bleibt in der Frühphase zunächst nur der Rückgriff auf eigene Mittel, auf Family&Friends, Business-Angels und v.a. staatliche Förderprogramme. Der Bund und die Länder, KfW und EU/EIF haben hier zahlreiche Programme mit Zuschüssen und Bürgschaften aufgelegt (z.B. EXIST-Gründungs-stipendium, High-Tech-Gründerfonds, ERP-Gründerkredit, EIF German Equity).

- Problematisch wird es aber mit der Finanzierung in Deutschland vor allem dann, wenn das Start-up stark wächst und einen größeren Mittelbedarf für die Skalierung benötigt. Diese Scale-up-Phase wird evtl. neben Crowdfunding vor allem über privates Venture Capital-Kapital (VC) gefundet. Diese Risikokapital- und später auch Private Equity-Fonds sind strikt renditeorientiert und sitzen häufig im (angelsächsischen) Ausland. Die am deutschen VC-Markt zwischen 2020 und 2024 investierten 49,6 Mrd. Euro stammten zu 75% von ausländischen Wagniskapitalgebern. Das ist aufgrund der Risikoscheu hiesiger Investoren eine strukturelle Schwäche des deutschen Startup-Marktes und wird von vielen Initiativen der Politik und Privatwirtschaft versucht zu beheben (z.B. Start der WIN-Initiative 09/2024 mit einem angepeilten Volumen von 12 Mrd. Euro).

- Die in den letzten 1-2 Jahren zu beobachtende globale Zurückhaltung bei der Risikokapital-Finanzierung scheint aber überwunden zu sein: Im Jahr 2025 erhielten deutsche Start-ups knapp 8,4 Mrd. Risikokapital von Investoren, 1,3 Mrd. mehr als in 2024. So sind im letzten Jahr auch wieder 5 Start-ups in Deutschland zu sogenannten ‚Einhörnern‘ (Unicorns) geworden, indem sie eine Bewertung von über 1 Milliarde Euro (oder USD) erreichten. Eine KI-Software-firma aus Mannheim ist sogar bereits in 2026 zum Einhorn geworden. Insgesamt gibt es derzeit 47 Unicorns in Deutschland. Hierzulande gibt es damit mittlerweile die meisten Einhörner der EU (Frankreich 32, Holland 15, Spa-nien 7, Italien 4). Laut der aktuellen Top 50-Liste der europäischen Tech-Startups mit dem größten Wachstumspoten-zial kommen mit 26% die meisten aus Deutschland, sogar noch vor Großbritannien. Das sind doch erfreuliche Aussich-ten, wie die Ergebnisse der Forschung und Ideen der Start-Ups in erfolgreich wachsende Unternehmen umgesetzt werden.

Hinweise: 

Sehr gerne Kommentare und Themenvorschläge an matthiashillmer@deutschlandpositiv.de oder in LinkedIn (www.linkedin.com/in/matthias-hillmer-geno), wo ich die Newsletter-Themen auch immer kurz vorstellen werde. Alle Ausgaben des Newsletters sind unter www.deutschlandpositiv.de zu finden.

Die Recherche der Themen erfolgt nach bestem Wissen und Gewissen. Quellen der Daten werden so weit wie möglich immer angehen. Für die Richtigkeit der Darstellung kann ich natürlich keine absolute Verantwortung übernehmen. Daher bitte auch keine weitere Verwendung als Newsletter-Zitat

Wenn Sie diese E-Mail (an: matthiashillmer@aol.com) nicht mehr empfangen möchten, können Sie diese hier kostenlos abbestellen.
 
Impressum
Dr. Matthias Hillmer
Schillerstraße 34a
64625 Bensheim
Deutschland

matthiashillmer@deutschlandpositiv.de